Domain tarte-tatin.de kaufen?
Wir ziehen mit dem Projekt
tarte-tatin.de um.
Sind Sie am Kauf der Domain
tarte-tatin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tarte-tatin.de kaufen?
Welche Form für Tarte Tatin?
Welche Form für Tarte Tatin ist die beste Wahl? Sollte man eine klassische Tarteform verwenden oder ist eine gusseiserne Pfanne besser geeignet? Welche Form sorgt für eine gleichmäßige Bräunung und eine knusprige Kruste? Gibt es spezielle Empfehlungen von Profiköchen oder Backexperten für die ideale Form für Tarte Tatin? Letztendlich, welche Form garantiert das beste Ergebnis für dieses köstliche französische Dessert? **
Welche Apfelsorte eignet sich für Tarte Tatin?
Für Tarte Tatin eignen sich am besten säuerliche und festfleischige Apfelsorten wie Granny Smith, Boskoop oder Braeburn. Diese Sorten behalten beim Backen ihre Form und geben der Tarte eine angenehme Säure. **
Ähnliche Suchbegriffe für Steuerliche Pflicht
Top-Angebote
Produkte zum Begriff Steuerliche Pflicht:
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
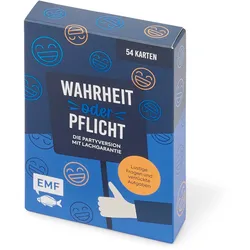
Wahrheit oder PflichtDas Beliebteste Partyspiel Der Welt Dank Des Einfachen Spielprinzips Ist »wahrheit Oder Pflicht « Genau Das Richtige Kartenspiel Für Jede Party. Fragen Wie »welcher Star Wärst Du Gerne?« Oder Aufgaben Wie »versuch Mit Der Zunge Deine Nasenspitze Zu...7,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter


-
Wie kann man eine leckere französische Tarte Tatin zubereiten?
1. Äpfel schälen, entkernen und in Spalten schneiden. 2. Karamell aus Zucker und Butter in einer Pfanne herstellen. 3. Äpfel in die Karamellmasse legen, mit Blätterteig bedecken und im Ofen backen. **
-
Ist Französisch im Gymnasium in der Schweiz Pflicht?
Ja, Französisch ist im Gymnasium in der Schweiz in der Regel Pflicht. In den meisten Kantonen wird Französisch als zweite Landessprache unterrichtet, da die Schweiz mehrsprachig ist. Es gibt jedoch auch Ausnahmen, zum Beispiel in einigen Kantonen, in denen Italienisch oder Englisch als zweite Fremdsprache gewählt werden kann. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **

Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
Was war die extremste Pflicht bei Wahrheit oder Pflicht?
Die extremste Pflicht bei Wahrheit oder Pflicht kann von Person zu Person unterschiedlich sein, da es von den individuellen Grenzen und Vorlieben abhängt. Einige Beispiele für extreme Pflichten könnten sein, jemanden zu küssen, eine peinliche Geschichte zu erzählen oder etwas Ekliges zu essen. Es ist wichtig, dass alle Teilnehmer sich wohl und sicher fühlen und dass niemand zu etwas gezwungen wird, was er nicht möchte. **
Top-Angebote
Produkte zum Begriff Steuerliche Pflicht:
-
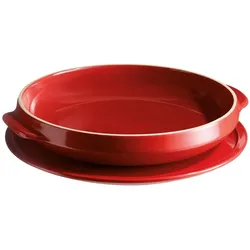
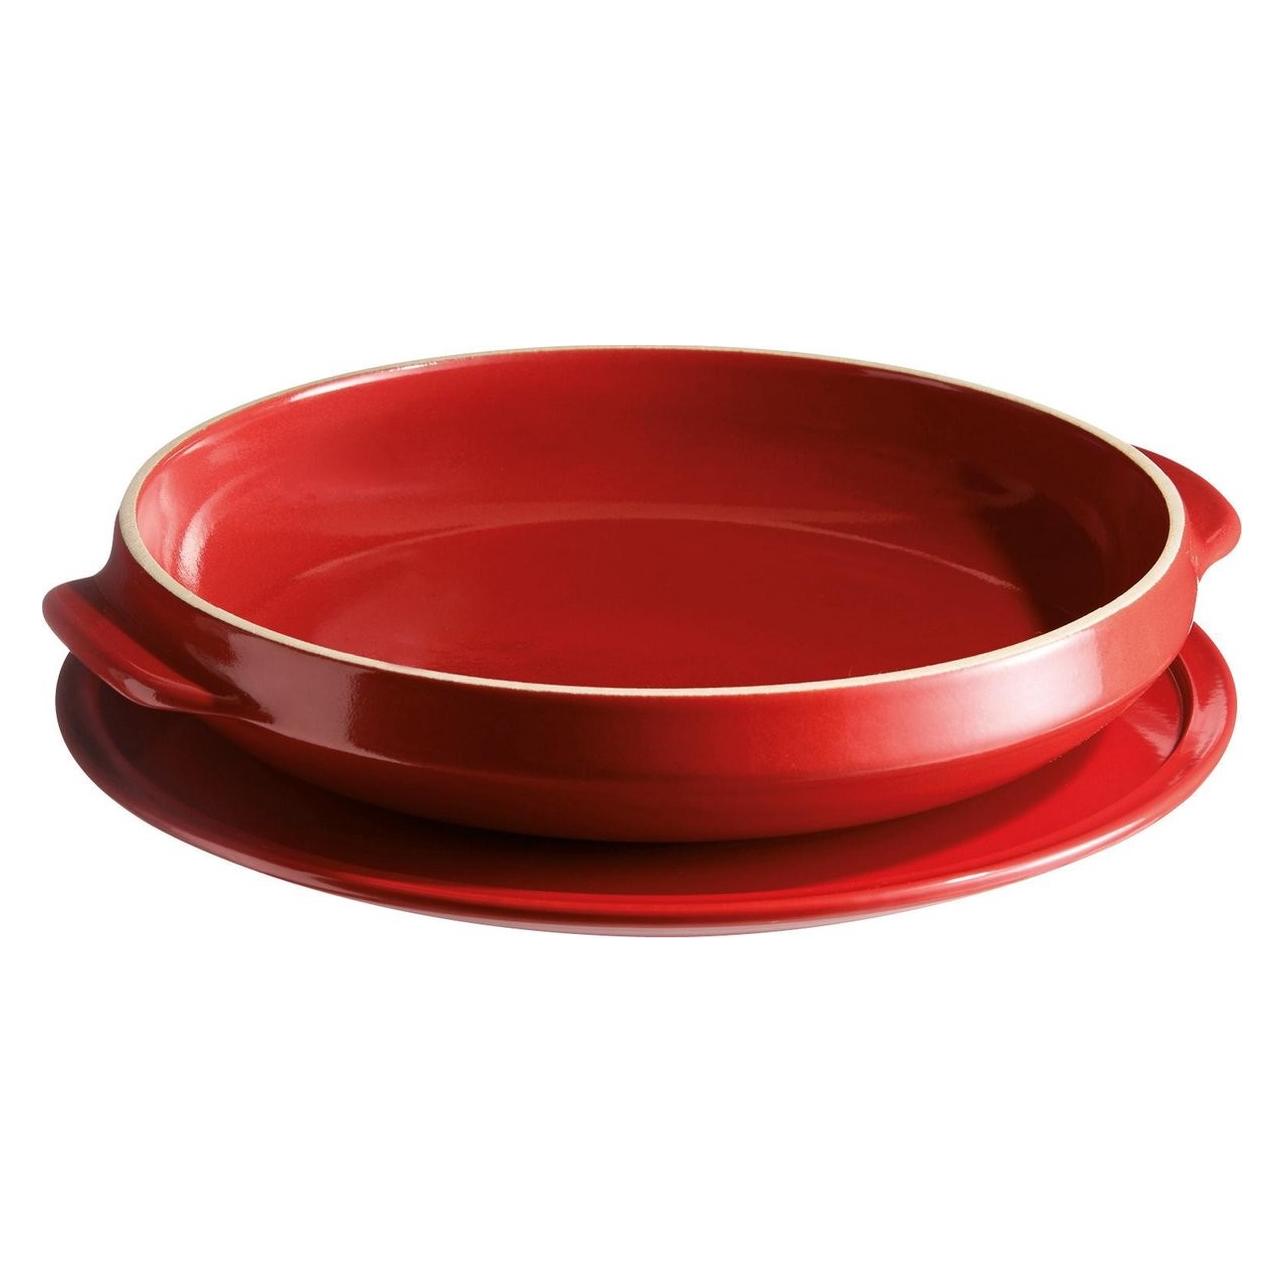
Emile Henry Tarte Tatin, Backform, RotEine einzige Form, um alle Rezepte zu machen: zuerst das Karamell direkt auf dem Feuer (jede Art von Feuer ausser Induktion), dann in der gleichen Schüssel backen. Unmould und präsentieren Sie Ihre Tatin Tart mit dem Serviergeschirr. Es ist einfach und schnell. Die Form der Form ist geeignet zum begrenzten Kochen von Äpfeln in ihrem Karamell.156,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Form für Tarte Tatin?
Welche Form für Tarte Tatin ist die beste Wahl? Sollte man eine klassische Tarteform verwenden oder ist eine gusseiserne Pfanne besser geeignet? Welche Form sorgt für eine gleichmäßige Bräunung und eine knusprige Kruste? Gibt es spezielle Empfehlungen von Profiköchen oder Backexperten für die ideale Form für Tarte Tatin? Letztendlich, welche Form garantiert das beste Ergebnis für dieses köstliche französische Dessert? **
-
Welche Apfelsorte eignet sich für Tarte Tatin?
Für Tarte Tatin eignen sich am besten säuerliche und festfleischige Apfelsorten wie Granny Smith, Boskoop oder Braeburn. Diese Sorten behalten beim Backen ihre Form und geben der Tarte eine angenehme Säure. **
-
Wie kann man eine leckere französische Tarte Tatin zubereiten?
1. Äpfel schälen, entkernen und in Spalten schneiden. 2. Karamell aus Zucker und Butter in einer Pfanne herstellen. 3. Äpfel in die Karamellmasse legen, mit Blätterteig bedecken und im Ofen backen. **
-
Ist Französisch im Gymnasium in der Schweiz Pflicht?
Ja, Französisch ist im Gymnasium in der Schweiz in der Regel Pflicht. In den meisten Kantonen wird Französisch als zweite Landessprache unterrichtet, da die Schweiz mehrsprachig ist. Es gibt jedoch auch Ausnahmen, zum Beispiel in einigen Kantonen, in denen Italienisch oder Englisch als zweite Fremdsprache gewählt werden kann. **
Ähnliche Suchbegriffe für Steuerliche Pflicht
-
Wahrheit oder PflichtDas Beliebteste Partyspiel Der Welt Dank Des Einfachen Spielprinzips Ist »wahrheit Oder Pflicht « Genau Das Richtige Kartenspiel Für Jede Party. Fragen Wie »welcher Star Wärst Du Gerne?« Oder Aufgaben Wie »versuch Mit Der Zunge Deine Nasenspitze Zu...7,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Wahrheit oder Pflicht – Für PaareVorbei Sind Die Abende Auf Der Couch, An Denen Ihr Stundenlang Darüber Diskutiert, Welcher Film Es Denn Nun Wird. Denn Das Beliebte Partyspiel Wahrheit Oder Pflicht Gibt Es Endlich In Einer Version Für Paare – Die Extraportion Aufregung Für Eure...8,59 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Tchibo - Kartenspiel »Wahrheit oder Pflicht«"Die Partyversion mit Lachgarantie","54 Karten mit verrückten Aufgaben und lustigen Fragen","Handliches Kartenformat – ideal auch für unterwegs","Für eine Vielzahl von Anlässen geeignet","Ideal zum Verschenken und als Mitbringsel für Partys","Für Spielrunden mit mindestens 2 Spielern ab 14 Jahren"6,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was war die extremste Pflicht bei Wahrheit oder Pflicht?
Die extremste Pflicht bei Wahrheit oder Pflicht kann von Person zu Person unterschiedlich sein, da es von den individuellen Grenzen und Vorlieben abhängt. Einige Beispiele für extreme Pflichten könnten sein, jemanden zu küssen, eine peinliche Geschichte zu erzählen oder etwas Ekliges zu essen. Es ist wichtig, dass alle Teilnehmer sich wohl und sicher fühlen und dass niemand zu etwas gezwungen wird, was er nicht möchte. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.